El Suministro Inmediato de Información (SII) es el nuevo sistema de gestión online del IVA que obligará a determinadas empresas a transmitir los datos de facturación a la Sede Electrónica de la Agencia Tributaria en un plazo de cuatro días (ampliado a ocho durante este año).
El Sistema SII modifica el sistema actual de llevanza de los libros de registro del IVA y obligará a enviar telemáticamente a la Sede Electrónica de la AEAT los datos de las facturas emitidas y recibidas - incluidas las facturas simplificadas o tiquets – en un plazo máximo de 4 días desde su emisión o fecha de registro, que se ha ampliado a 8 días durante 2017.
Ventajas e inconvenientes
Para la administración, todo son ventajas dado que recibe una gran cantidad de información prácticamente en tiempo real y sin esfuerzo humano alguno.
Para el contribuyente, se suprime la obligación de presentación de los modelos 347, 340 y 390, se prevé una reducción de los plazos de realización de las devoluciones y se amplía en 10 días el plazo de presentación e ingreso de sus autoliquidaciones periódicas del IVA.
La contrapartida, es que obliga a estar constantemente presentando “declaraciones” con un plazo muy ajustado de tiempo y un detalle tan exhaustivo que, seguramente, provocará un gran número de errores registrales totalmente involuntarios. Antes de la entrada en vigor del SII, la presentación de declaraciones substitutivas/complementarias era un proceso extraordinario que se llevaba a cabo de forma muy puntual, con el nuevo sistema, la operación de modificar los datos de registro de una factura será una operación habitual.
Puesta en marcha inicial
•Revise las fichas de Clientes y Proveedores en Senior.
Revise las fichas de Clientes y Proveedores que sean de personas físicas, y verifique que el campo Nombre esté en el formato "1º Apellido 2º Apellido, Nombre", separados por espacios, ya que así lo sugiere la Agencia Tributaria en la presentación de los Libros-registro del SII.
Revise también las fichas de Clientes y Proveedores de Ceuta, Melilla, o Canarias, por si fuese necesario actualizar su régimen fiscal a Operación sujeta a IPSI/IGIC, según las especificaciones fiscales del SII
•Acceso a Certificados Digitales
Para realizar la presentación de los Libros-registro del SII en la sede electrónica de la Agencia Tributaria, deberá disponer de un certificado electrónico reconocido por la misma. Dicho certificado electrónico deberá estar instalado en el ordenador desde el cual vaya a remitir los datos.
Introducción
Los procesos necesarios para confeccionar los Libros-registros del SII y remitirlos a los servidores de la Agencia Tributaria, son los siguientes:
 | 1. Alta de facturas en SII |
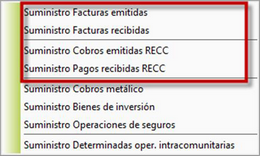
Acceda la opción SII, dentro de DECLARACIONES/IVA del Menú General de Senior. 1. En primer lugar se deberá clicar sobre el botón “añadir” y se visualizará el siguiente submenú debiendo marcar el libro-registro que se remitirá a la sede electrónica de la Agencia Tributaria:
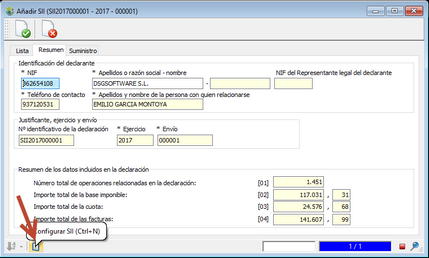
Inicialmente se deberán informar de los dos primeros: Suministro Facturas emitidas y recibidas y adicionalmente y sólo si existen operaciones en criterio de caja: Suministro Cobros emitidas y Pagos recibidas RECC. El resto de opciones son de presentación anual a final del ejercicio. Tras seleccionar la opción deseada, comenzará a ejecutarse el proceso, debiendo considerar: •Senior genera los datos de los Libros-registro SII indicados, a partir de las facturas existentes en su registro de IVA y los cobros y pagos de su cartera de efectos, con independencia de que se hayan o no contabilizado (si dispone de SeniorConta). •La primera vez que se va a trabajar con SII, se debe configurar el certificado digital a utilizar. Para ello clicaremos en el botón “Configurar SII” e indicaremos la ruta de ubicación del certificado digital. Si se trata de un Certificado de Representante, es imprescindible marcar “Acceso con certificado de sello”.
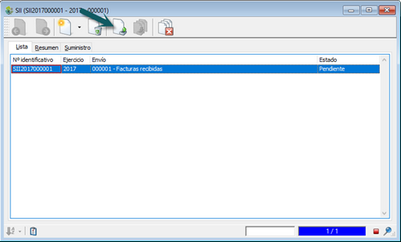
2. Posteriormente en la pestaña [Suministro] se podrá visualizar la lista de registros que componen el libro registro SII. Inicialmente la columna “Estado” ( En esta pantalla, entre otras cosas, podrá: ▪Revisar sus datos de cliente, proveedores y facturas con los botones de ▪Enviar registros al SII. ▪Consultar las incidencias ▪Hacer búsquedas entre los registros |


| 2. Remitir los libros-registro SII a la sede electrónica de la AEAT |
Para poder ejecutar el proceso de envío a la AEAT, y tras haber revisado la información, debe posicionarse en el libro a remitir y clicar sobre el botón “Suministrar datos” de la barra de herramientas
Acto seguido aparecerá la selección de certificados donde deberá indicar el correspondiente a su empresa y se realizará el envío. El proceso de transmisión enviará al servidor de la Agencia Tributaria los registros hasta la fecha del programa, que no hayan sido remitidos con anterioridad. Las facturas enviadas podrán ser: •Aceptadas. Se bloquea la factura para que no podamos realizar modificaciones directamente sobre la misma •Aceptadas, pero con errores leves.Se debe corregir y volver a remitir a la AEAT. Saldrá en reverse naranja. •Rechazadas. Saldrá en reverse rojo y se debe corregir y remitir de nuevo Para las respuestas “Aceptadas con errores” y “Rechazadas” en el registro se graban el Código de error y Descripción del error indicados por el servidor de la Agencia Tributaria (columnas CSV y Motivo, respectivamente). En estos casos deberemos modificar el registro del cliente/proveedor o factura desde la misma ventana con los botones de No todos los datos de una factura se pueden rectificar, así el NIF, el número de factura y fecha de la factura se consideran campos claves y para su corrección es preciso realizar la baja y posteriormente una nueva alta. Posteriormente deberían acceder al portal de la Agencia Tributaria para consultar los datos transmitidos que ha recogido la AEAT y su estado de contraste, en los casos de facturas emitidas y recibidas. En dicho portal se le permitirá buscar sus facturas por período, número, etc. Y podrá comprobar cómo ha dejado Senior declarada su factura. Esta operación no es inmediata ni definitiva por lo que exige un control riguroso y periódico del estado de los registros remitidos. No espere al último día para remitir los datos del SII. Procure dejar un margen de al menos 2 días, por si surgen errores inesperados que le impidan remitir los registros a tiempo. Tenga presente que en el caso de los registros remitidos pero no aceptados por el servidor de la Agencia Tributaria, siguen siendo datos no remitidos, que todavía tendrá que remitir dentro de los plazos máximos de transmisión establecidos en la normativa. Los plazos de transmisión normalmente serán de 4 días (8 días en el año 2017), excluyendo sábados, domingos, y festivos nacionales. |


Una de las cuestiones más novedosas que incluye el SII es el proceso de contraste que la AEAT realiza una vez transmitidas las facturas. Se trata de un proceso que se inicia en el mismo momento del envío y que permite a la AEAT calificar las facturas según el resultado de comparar los envíos realizados por cada una de las partes de la factura: expedidor y receptor, o dicho de otro modo: titular del libro y contraparte. Tal y como la propia AEAT ha documentado en la información técnica que publica en su Web, los datos de contraste que devuelve en relación con la información de las facturas presentadas son los siguientes:
|


En relación a la cuestión de cuándo estar alerta, primero debemos tener en cuenta que el contraste tiene carácter meramente informativo, por lo tanto el fin último de revisar los contrastes no es tanto buscar la coincidencia con la contraparte, como detectar posibles errores a la hora de registrar las facturas. Sin perder de vista esta finalidad, la respuesta es diferente dependiendo de si se trata de facturas expedidas o de recibidas: •Facturas expedidas: En el caso de las facturas expedidas, son los registros parcialmente contrastados los que deben llamar nuestra atención. •Facturas recibidas: En el caso de registros de facturas recibidas debemos prestar atención tanto a los parcialmente contrastados, como a los no contrastados. La razón por la que incluimos a estos últimos es que entendemos que sería extraño que una factura recibida procedente de un obligado al SII no estuviera ya declarada, y la probable causa de la falta de contraste se encuentre en un error por nuestra parte en la identificación del número de factura informado en el registro en cuestión. Es por ello que aconsejamos realizar un chequeo del número de serie + factura y fechas informados. Por otro lado, no olvidéis que el número de factura no se puede modificar en una factura ya presentada, siendo necesario anularla y volverla a presentar (y este proceso debería hacerse hasta el día 15 (incluido) del mes siguiente al del periodo donde el IVA soportado quiera deducirse). |
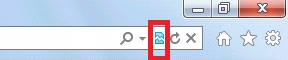
Error "Conexión a Oracle no disponible" Es uno de los errores que muestra el servidor de la Agencia Tributaria cuando está caído. Inténtelo más tarde y, si el error persiste, póngase en contacto con la Agencia Tributaria. Recuerde que si por razones de carácter técnico no fuera posible efectuar el suministro por Internet en el plazo establecido reglamentariamente para cada registro de facturación, o cuando este suministro no pudiera completarse porque no fuera posible realizar la consulta de los registros de facturación previamente suministrados, dicho suministro podrá efectuarse durante los cuatro días naturales siguientes al de finalización de dicho plazo. A estos efectos deberá quedar acreditada la existencia de tales incidencias técnicas. Campos obligatorios vacíos Si los campos “Descripción”, “Número de factura” y “Cliente / proveedor” no tienen información la factura será rechazada ya que son campos obligatorios. Error "No se pudo crear el fichero" /"Permission denied"/"Acceso denegado" en la presentación de un modelo Cuando Senior lanza el navegador para realizar la presentación, lo "ejecuta como administrador", lo cual concede al navegador todos los permisos adecuados, evitando este error. Pero si Vd. ya tenía el navegador abierto cuando Senior lanzó el navegador, es posible que le aparezcan algunos de los errores citados. Error "_SARISSA_SCHEMA_PROGID no está definido" en la presentación de un modelo Este mensaje de error puede aparecer con algunas versiones de Internet Explorer. Para evitar el error, active en Internet Explorer la vista de compatibilidad haciendo clic en el icono que se muestra en la siguiente imagen.
Active la vista de compatibilidad en Internet Explorer Cuando la vista de compatibili-dad esté activada, el icono se mostrará en un color sólido y podrá continuar con la presentación del modelo. Error "ENetException. Received content of invalid Content-Type setting: text/html - SOAP expects text/xml" Este error indica que ha habido algún problema con el certificado electrónico. Pruebe a establecer como navegador predeterminado de Windows aquel desde el cual haya instalado el certificado (sea éste Internet Explorer, Chrome, o Firefox). Si la entidad emisora del certificado es la Fábrica Nacional de Moneda y Timbre, consulte la página Problemas y dudas más habituales sobre certificados digitales. Error 1100: Valor o tipo incorrecto del campo: NIF El servidor de la Agencia Tributaria no acepta la transmisión de los datos, ya que no tiene censado el NIF de su empresa, o dicho NIF no se corresponde con la razón social. Ambos datos, NIF y Razón social, se visualizan en la pantalla del SII, en la parte superior de la misma. Revise tanto el NIF como la Razón social en la opción Empresa/Empresas, editando sus datos fiscales. Error 1101: Valor del campo Código - País incorrecto La factura ha sido rechazada porque el campo código de país del cliente/proveedor es incorrecto.
Para solventarlo modifique la ficha de del cliente / proveedor y en el registro del SII, para ello tiene la posibilidad de hacerlo mediante los botones Error 1104: Valor del campo ID incorrecto. La AEAT no acepta como válido el NIF que pretende remitir. Verifique que el NIF sea correcto, que no tengan ningún dígito erróneo. Si se trata de un VAT (NIF de operador intracomunitario), asegúrese de que las 2 primeras letras identifiquen el código del País que corresponda (por ejemplo, 'IT' si es un VAT italiano). Utilice el servicio de validación de NIFs del VIES para comprobar que sea correcto: Abra la ficha del Cliente o Proveedor y pulse el botón de validación del NIF (
Recuerde que debe modificar el NIF en la ficha de Cliente/ Proveedor y en el registro del SII, para ello tiene la posibilidad de hacerlo mediante los botones Error 1117: Error en el bloque de la Contraparte: El NIF no está identificado Al remitir una factura, recibo el error 1117: Error en el bloque de la Contraparte. El NIF no está identificado. NIF: xxx. NOMBRE_RAZON: xxx La AEAT no acepta como válido el NIF que pretende remitir. Verifique que el NIF sea correcto, que no tengan ningún dígito erróneo. Si al NIF le falta la letra final, añádala. Utilice el servicio de validación de NIFs de la Agencia Tributaria para comprobar que sea correcto: Abra la ficha del Cliente o Proveedor y pulse el botón de validación del NIF ( Si el Cliente o Proveedor es una persona física, verifique que el Nombre no contenga el nombre comercial de la empresa, sino la información que la AEAT espera: 1º Apellido 2º Apellido y Nombre.
Recuerde que debe modificar el NIF en la ficha de Cliente/ Proveedor y en el registro del SII, para ello tiene la posibilidad de hacerlo mediante los botones Error 12030: Sending data "La conexión con el servidor AEAT finalizó anormalmente" Ha habido un error en la comunicación entre su ordenador y el servidor de la Agencia Tributaria. La comunicación inicial se estableció normalmente, pero se cortó inesperadamente. Podría ser un problema de su propia línea de Internet, o un problema del servidor de la Agencia Tributaria. Reintente la transmisión más tarde y, si el error persiste, póngase en contacto con la Agencia Tributaria. Recuerde que si por razones de carácter técnico no fuera posible efectuar el suministro por Internet en el plazo establecido reglamentariamente para cada registro de facturación, o cuando este suministro no pudiera completarse porque no fuera posible realizar la consulta de los registros de facturación previamente suministrados, dicho suministro podrá efectuarse durante los cuatro días naturales siguientes al de finalización de dicho plazo. A estos efectos deberá quedar acreditada la existencia de tales incidencias técnicas. Error 12185: El certificado no tiene la clave privada El certificado ha sido instalado en Windows sin la clave privada. La clave privada es necesaria para probar al servidor de la AEAT que Vd. es el propietario autorizado de dicho certificado. Reinstale el certificado, siguiendo las instrucciones que haya recibido de la entidad emisora del mismo, asegurándose de que se incluya la clave privada. Si la entidad emisora es la Fábrica Nacional de Moneda y Timbre, consulte la página Problemas y dudas más habituales sobre certificados digitales. Error 12186: No se ha podido acceder a la clave privada del certificado Ha habido algún problema técnico en el sistema que impide que Senior acceda a la clave privada del certificado. La clave privada es necesaria para probar al servidor de la AEAT que Vd. es el propietario autorizado de dicho certificado. Revise los permisos de Windows de acceso al certificado, o reinstálelo siguiendo las instrucciones que haya recibido de la entidad emisora del mismo. Si la entidad emisora es la Fabrica Nacional de Moneda y Timbre, consulte la página Problemas y dudas más habituales sobre certificados digitales. Error 2003: Alguna de las facturas rectificadas no existen en el sistemaSe ha remitido una factura rectificativa, pero en el servidor de la Agencia Tributaria no consta la factura a la cual ésta rectifica. Dicha factura debe existir en el servidor antes de que pueda ser enviada la correspondiente rectificativa. Si la factura rectificada ya existe en el servidor: • Verifique que la Serie y Número de la factura rectificada coincida exactamente con la serie y número que consta en la factura rectificativa, en el campo Factura rectificada. Por ejemplo, si la factura rectificada es la "AA/00032", y en dicho campo consta como "AA0032" (sin la barra), el servidor de Hacienda considerará que dicha factura no existe en su sistema. • Verifique que la Fecha que consta en la rectificativa sea la misma que consta en la rectificada, en el campo Fecha Fra. Rect. Si no coinciden, significa que en primer lugar se remitió, y posteriormente se modificó la fecha, y tras dicha modificación no se repitió el proceso de contabilización, liquidación, y transmisión. Deberá volver a contabilizarla, generar los registros SII, y remitirla. Error 20701C X Caracteres no válidos en Apellidos y Nombre del Declarado Algunos de los declarados tienen caracteres en su Nombre y Apellidos que no son aceptados por la Agencia Tributaria. Una vez localizados, debe modificar el NIF en la ficha de Cliente/Proveedor, para ello tiene la posibilidad de hacerlo mediante los botones Error 3010: El presentador no tiene los permisos necesarios para actualizar esta facturaEste error se da cuando la presentación de la factura fue realizada con un certificado electrónico distinto del que está usando actualmente. Por ejemplo, si un colaborador social (por ejemplo, la asesoría) intenta dar de alta, modificar, o dar de baja una factura cuya última actualización (alta, modificación, o baja) ha sido realizada por el propio titular. En el momento en que el titular de la factura realiza el alta o una modificación, queda registrado en el servidor de la Agencia Tributaria como "propietario" de dicha factura, y el colaborador social ya no puede realizar ninguna gestión sobre ella, ni siquiera consultarla. En este caso, cualquier proceso que se pretenda realizar sobre dicha factura sólo puede ser realizado con el certificado electrónico del que realizara la última actuación de la factura, o por el propio titular. Error 3503: "La Factura consultada para el suministro de Pagos no existe" al remitir un PagoSi contabiliza un pago a un proveedor que esté acogido al régimen especial del criterio de caja, y todavía no ha recibido del proveedor la correspondiente factura (o todavía no la ha contabilizado), el sistema SII no aceptará el registro del pago, hasta que haya contabilizado y remitido la correspondiente factura. Si la factura ya estuviese contabilizada, verifique que ya haya sido generada en el Libro-registro de Facturas SII (tenga en cuenta que su fecha puede ser muy anterior a la del pago), y que haya sido remitida. Si la factura ya estuviese remitida, verifique que su fecha en el Libro-registro de Facturas SII se corresponda con la fecha de factura que consta en el pago, ya que si no coinciden el servidor de la Agencia Tributaria generará éste error. Error 4111: Error en el bloque de la Contraparte. El NIF tiene un formato erróneo La AEAT no acepta como válido el NIF que pretende remitir. Verifique que el NIF sea correcto, que no tengan ningún dígito erróneo. Si le falta la letra final, añádala. Utilice el servicio de validación de NIFs de la Agencia Tributaria para comprobar que sea correcto: Abra la ficha del Cliente o Proveedor y pulse el botón de validación del NIF ( Si hace falta, póngase en contacto directo con su cliente o proveedor, o compruébelo en su página web o en algún documento que le haya remitido. |